한국 가계부채 85.1% vs 정부부채 44.9%, 주요 5개국과 비교해 보니 (BIS 공식 통계)
국제결제은행(BIS) 2026년 1분기 공식 통계를 바탕으로 한국·미국·일본·중국·독일 5개국의 가계·기업·정부 부채 구조를 비교하고, 일반인이 꼭 알아야 할 부채 통계 독해법을 쉽게 정리했습니다.
경제 뉴스에서 “한국은 가계부채가 세계 최고 수준이라 위험하다”는 말과 “그래도 정부부채 비율은 선진국보다 낮아 재정 여력이 있다”는 말을 동시에 들을 때가 많다. 두 말은 서로 모순처럼 들리지만, 국제결제은행(BIS)의 공식 부채 통계를 펼쳐 놓고 보면 왜 그런 진단이 나오는지 한눈에 이해할 수 있다.
핵심은 빚의 절대 규모만이 아니라 **“그 나라에서 누가 빚을 더 많이 지고 있는가”**다. 2026년 11월 1일 BIS 공식 API(WS_TC)에서 수집·검증한 2026년 1분기(2026-Q1) 최신 수치로 한국·미국·일본·중국·독일 5개국의 부채 지도를 비교해 봤다. (BIS 비금융부문 총신용 통계)
1. ‘GDP 대비 부채 비율’이란 무엇일까?
국가 간 빚을 비교할 때는 달러나 원화 금액을 그대로 쓰지 않고 **‘명목 GDP(1년 동안 한 나라가 벌어들인 소득 총합) 대비 비율(%)’**을 사용한다.
집안 살림에 비유하면 이해하기 쉽다. 연봉 5,000만 원인 가구의 빚 5,000만 원(연봉 대비 100%)과 연봉 2억 원인 가구의 빚 5,000만 원(연봉 대비 25%)은 상환 부담이 전혀 다르다. 마찬가지로 **가계부채 비율이 85.1%**라는 뜻은, 한국 가계가 진 빚의 합계가 대한민국 전체가 1년 동안 만들어낸 경제 규모(GDP)의 85.1%에 해당한다는 뜻이다.
2. 가계부채 85.1% vs 정부부채 44.9%: 정반대인 한·미·일 부채 구조
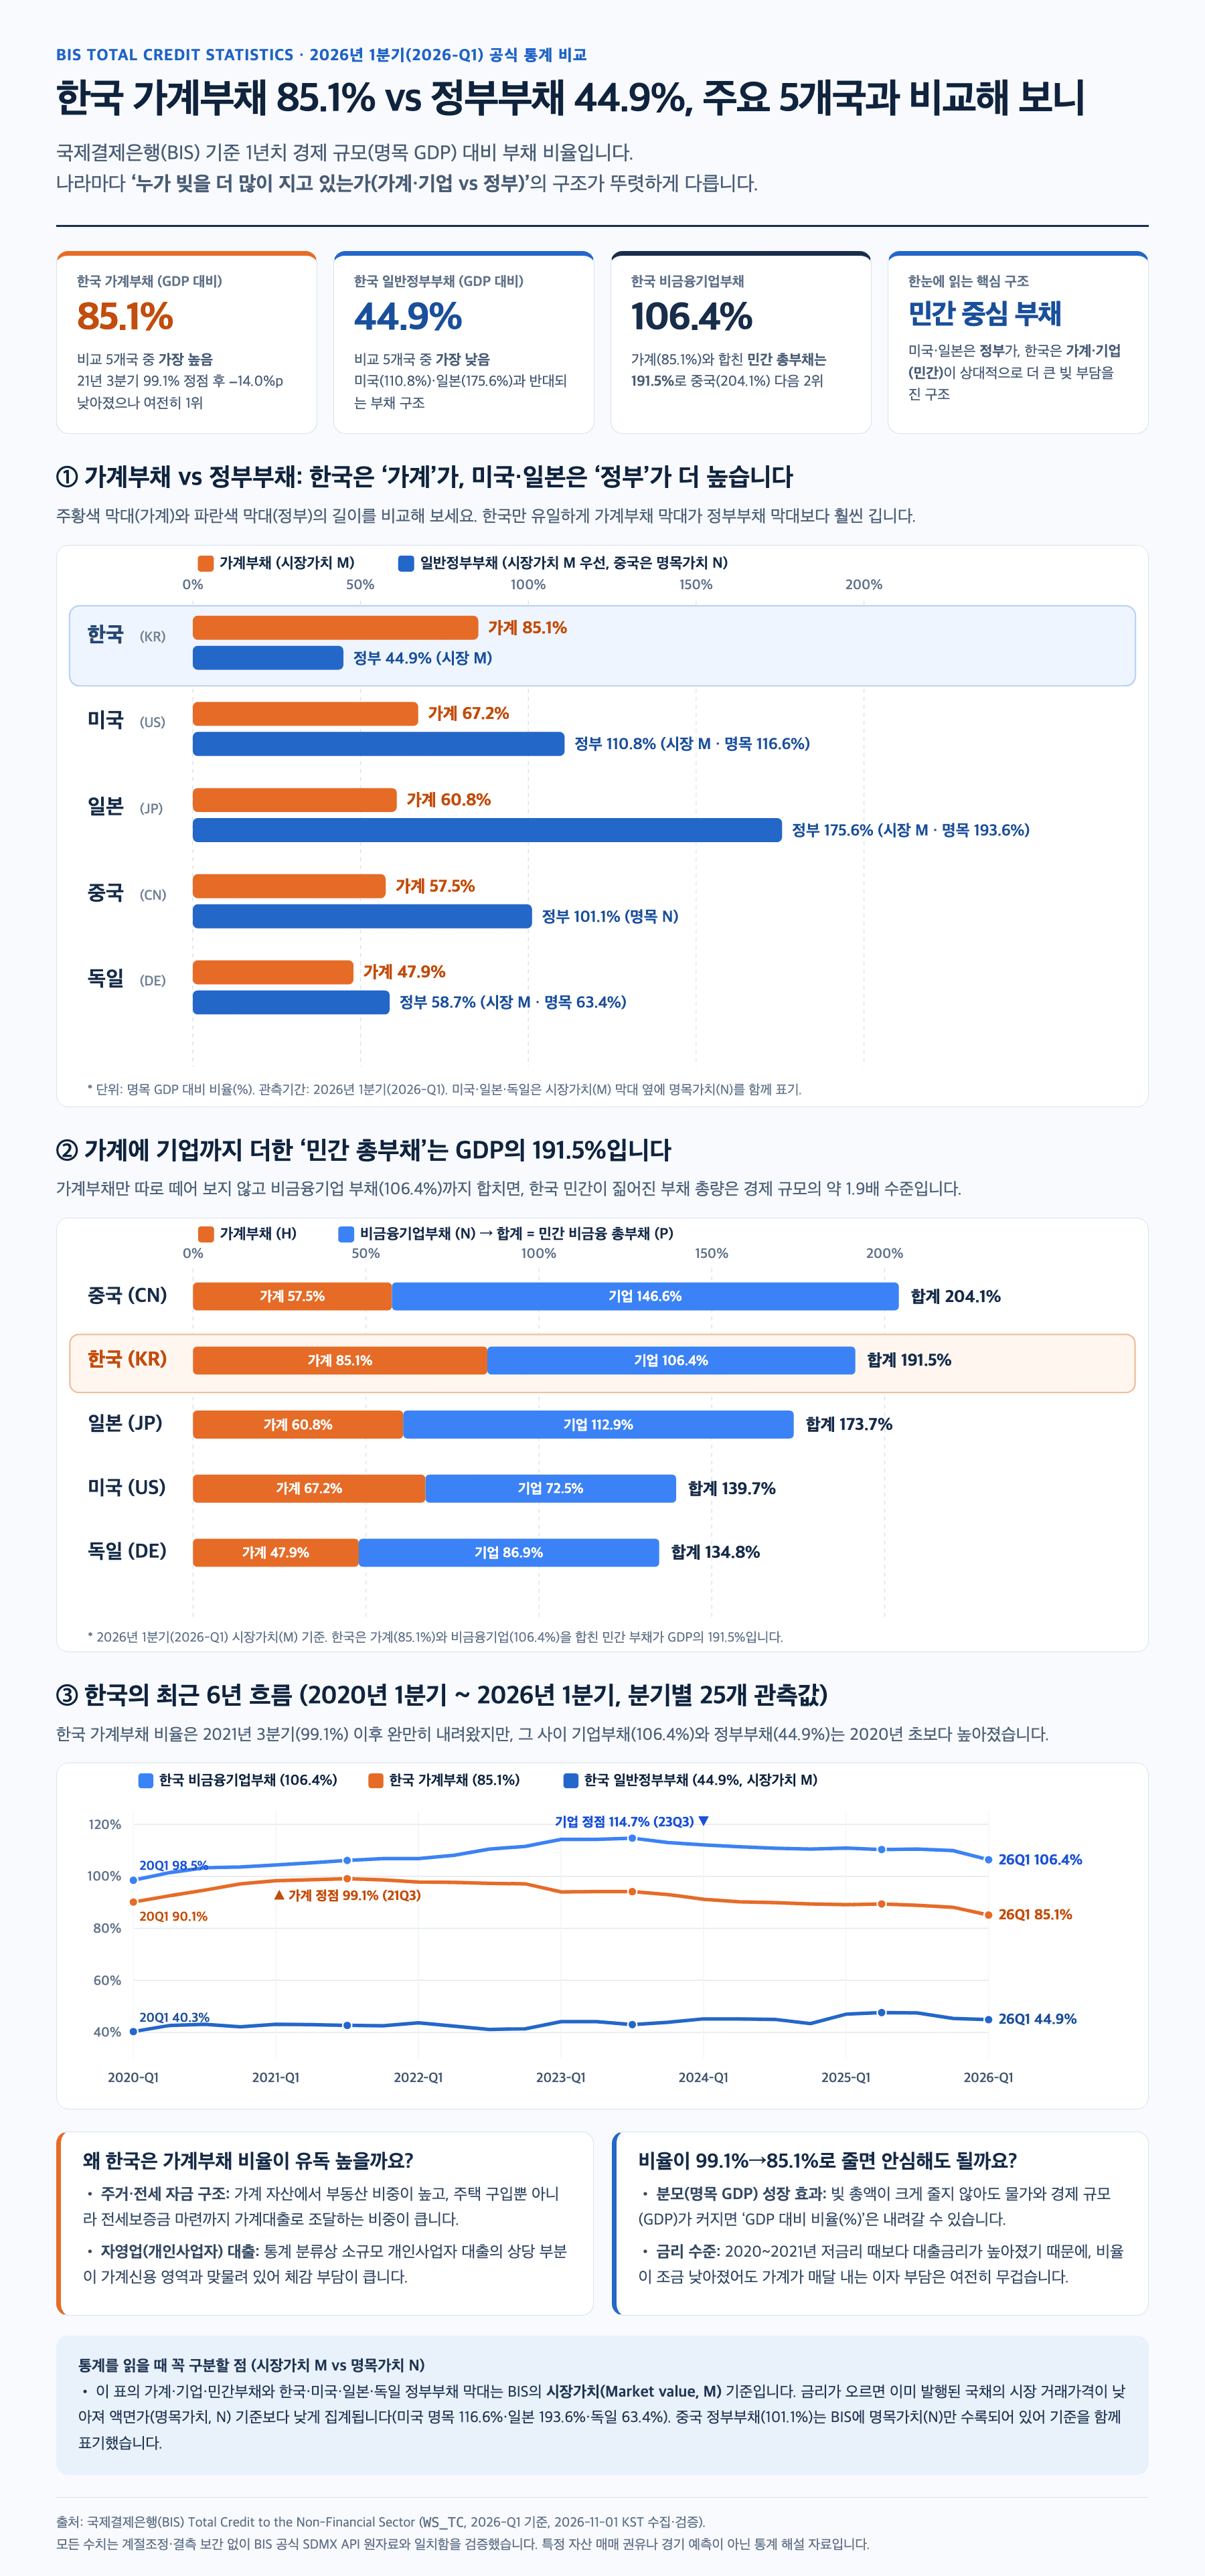
먼저 5개국의 가계부채와 일반정부부채 비율을 나란히 놓아 보자.
| 국가 | 가계부채 (H, 시장가치 M) | 일반정부부채 (G, 시장가치 M) | 일반정부부채 (G, 명목가치 N) | 부채가 집중된 주체 |
|---|---|---|---|---|
한국 (KR) | 85.1% | 44.9% | 미수록 | 가계·기업 (민간 중심) |
미국 (US) | 67.2% | 110.8% | 116.6% | 정부 중심 |
일본 (JP) | 60.8% | 175.6% | 193.6% | 정부 중심 |
중국 (CN) | 57.5% | 미수록 | 101.1% | 기업·정부 중심 |
독일 (DE) | 47.9% | 58.7% | 63.4% | 가계·정부 모두 낮음 |
표와 인포그래픽의 첫 번째 그래프를 보면 뚜렷한 대조가 나타난다.
- 미국과 일본은 ‘정부’가 빚을 진 나라다. 미국은 가계부채가 67.2%인 반면 정부부채는 110.8%(명목 116.6%)에 달하고, 일본은 정부부채가 시장가치 기준 175.6%(명목 193.6%)로 가계부채(60.8%)의 약 3배에 가깝다. 금융위기와 팬데믹, 고령화 과정에서 정부가 국채를 발행해 재정 지출을 늘렸기 때문이다.
- 반면 한국은 유일하게 ‘가계’ 막대(85.1%)가 ‘정부’ 막대(44.9%)보다 두 배 가까이 길다. 비교 대상 5개국 가운데 가계부채 비율은 **1위(85.1%)**이고, 정부부채 비율은 가장 낮다(44.9%).
왜 한국만 유독 가계부채 비율이 높을까? 크게 두 가지 구조적 이유가 꼽힌다. 첫째, 가계 자산이 부동산에 집중되어 있고 주택 매매뿐 아니라 전세보증금까지 가계대출을 통해 조달하는 독특한 주거 금융 구조가 있다. 둘째, 전체 취업자 중 자영업자 비중이 높은데 소규모 개인사업자 대출의 상당 부분이 가계신용과 맞물려 돌아간다. 즉 다른 나라에서는 정부나 법인이 감당하는 자금 흐름의 상당 부분을 한국에서는 가계가 직접 대출로 떠안아 온 셈이다.
3. 기업부채(106.4%)까지 더한 ‘민간 총부채’는 191.5%
가계부채만 따로 떼어 보면 절반만 본 것이다. 가계에 비금융기업(일반 기업) 부채까지 합친 **‘민간 비금융부문 총부채’**를 보면 한국 경제의 또 다른 단면이 보인다.
- 중국 (
CN): 가계 57.5% + 기업 146.6% = 합계 204.1% - 한국 (
KR): 가계 85.1% + 기업 106.4% = 합계 191.5% - 일본 (
JP): 가계 60.8% + 기업 112.9% = 합계 173.7% - 미국 (
US): 가계 67.2% + 기업 72.5% = 합계 139.7% - 독일 (
DE): 가계 47.9% + 기업 86.9% = 합계 134.8%
한국의 비금융기업 부채 비율은 **106.4%**로, 2020년 1분기(98.5%) 이후 꾸준히 늘어 가계부채(85.1%)보다 더 큰 비중을 차지하고 있다. 가계와 기업을 합친 한국 민간 총부채는 **GDP의 191.5%**로, 국유기업 부채가 많은 중국(204.1%) 바로 다음이다. 금리가 높은 시기에 가계 소비와 기업 투자가 동시에 위축되기 쉬운 이유가 여기에 있다.
4. 99.1%에서 85.1%로 내려왔는데 왜 여전히 부담일까?
인포그래픽의 세 번째 선그래프(2020년 1분기~2026년 1분기, 25개 분기 추이)를 보면 한국 가계부채 비율은 **2021년 3분기 99.1%**로 정점을 찍은 뒤 **2026년 1분기 85.1%**까지 14.0%포인트 낮아졌다. 방향만 보면 분명 완만한 디레버리징(부채 비율 축소)이 진행 중이다.
하지만 일반 독자가 이 숫자를 읽을 때 두 가지를 구분해야 한다.
- 비율(%) 하락이 곧 빚 원금 감소를 뜻하지는 않는다: 부채 비율은
부채 총액 ÷ 명목 GDP로 계산한다. 대출 총액이 줄지 않더라도 물가가 오르고 경제 규모(분모인 명목 GDP)가 커지면 비율은 낮아진다. - 이자율의 변화: 2021년 정점 당시에는 초저금리 환경이었지만, 이후 금리 수준이 높아지면서 비율이 85.1%로 낮아졌더라도 가계가 매달 체감하는 원리금 상환 부담(DSR)은 결코 가벼워지지 않았다.
5. 통계를 볼 때 헷갈리지 말아야 할 ‘시장가치(M)’와 ‘명목가치(N)’
마지막으로 뉴스마다 정부부채 숫자가 조금씩 다르게 나오는 이유를 짚어 두자. BIS 총신용 통계(WS_TC)는 국채를 평가할 때 두 가지 기준을 제공한다. (BIS API 및 통계 안내)
- 명목가치(
N, Nominal value): 정부가 만기에 갚아야 할 액면 금액 기준이다. - 시장가치(
M, Market value): 이미 발행된 국채가 현재 채권시장에서 거래되는 가격 기준이다. 금리가 오르면 기존 채권 가격이 내려가므로 시장가치 부채비율은 명목가치보다 낮게 나온다.
예를 들어 2026년 1분기 미국의 정부부채는 명목가치로 **116.6%**이지만 시장가치로는 **110.8%**이고, 일본도 명목 193.6%·시장 **175.6%**로 차이가 난다. BIS 통계에서 한국 정부부채(44.9%)는 시장가치(M) 계열로 제공되고 중국(101.1%)은 명목가치(N) 계열만 수록되어 있으므로, 국가 간 숫자를 비교할 때는 평가 기준이 같은지 함께 확인하는 습관이 중요하다.
새 글을 이메일로 받아보세요 ✉️
새 글이 올라오면 바로 알려드릴게요