나이키 주가는 왜 계속 하락할까? 최근 5년 실적과 이익으로 살펴본 이유
나이키의 2022~2026 회계연도 매출·순이익과 최신 분기를 분석합니다. 직판 부진, 중국 판매 감소, 수익성 악화와 이익 전망을 통해 주가 하락의 배경을 살펴봅니다.
나이키 주가가 장기간 하락한 핵심 이유는 매출 성장 정체, 수익성 악화, 예상보다 오래 걸리는 회복입니다. 브랜드 인지도가 높다는 사실만으로 예전 수준의 이익을 보장할 수는 없습니다.
2026년 10월 27일 미국 정규장 종가는 37.56달러입니다. 2021년 11월 장중 고점 179.10달러와 비교하면 약 79% 하락했습니다. 배당을 제외한 가격 비교이며, 장중 고점과 현재 종가를 비교한 수치입니다.
최근 5년 주가 그래프
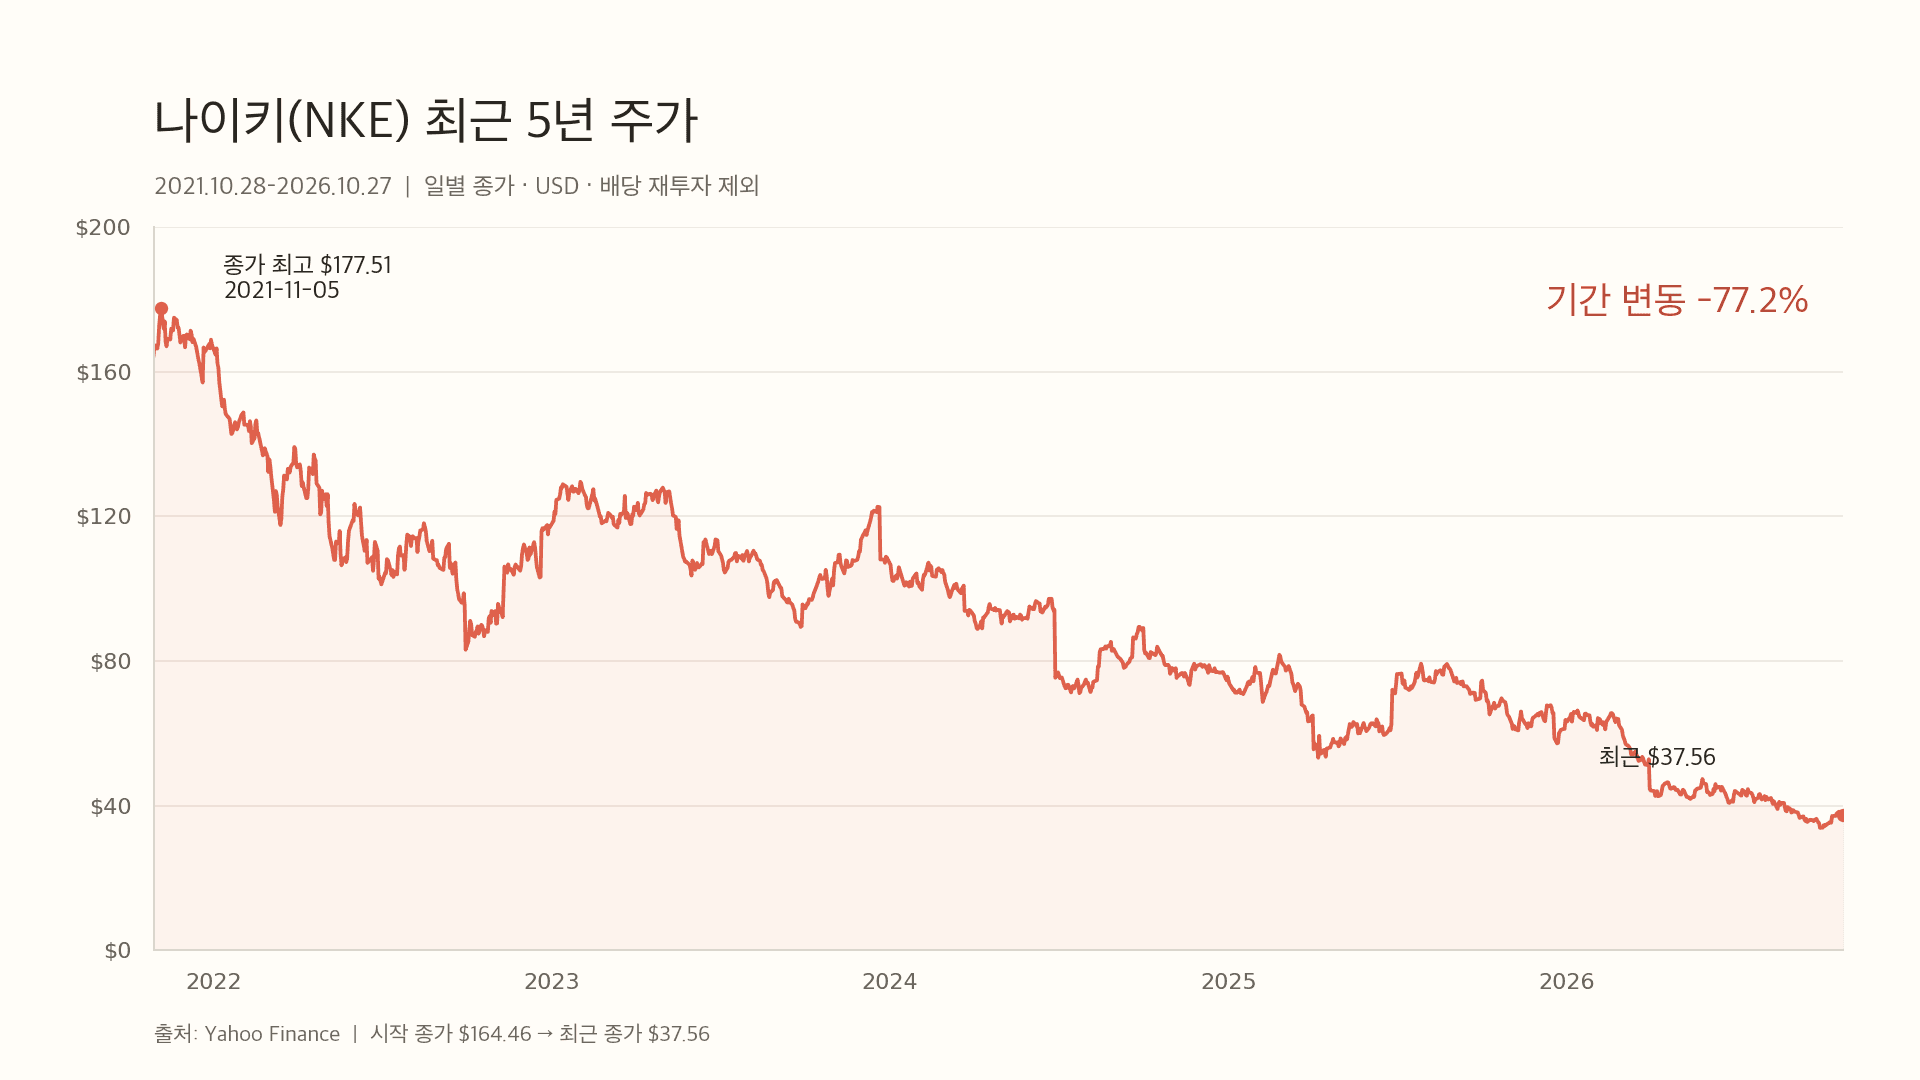
2021년 10월 28일부터 2026년 10월 27일까지 일별 종가 1,254개를 연결했습니다. 시작 종가 164.46달러에서 최근 37.56달러로 77.2% 하락했습니다. 기간 중 종가 최고치는 2021년 11월 5일 177.51달러입니다. 위에서 언급한 장중 최고가 179.10달러와는 기준이 다르며, 배당 재투자는 포함하지 않았습니다.
최근 5년 실적: 매출은 제자리, 순이익은 거의 절반
나이키 회계연도는 매년 5월 31일에 종료됩니다. 아래는 최근 5개 확정 회계연도 실적입니다. 금액 단위는 억 달러이며 EPS는 달러, 순이익률은 매출과 순이익을 이용한 계산값입니다.
| 회계연도 | 매출 | 순이익 | 순이익률 | 희석 EPS |
|---|---|---|---|---|
| 2022 | 467.10 | 60.46 | 12.9% | 3.75 |
| 2023 | 512.17 | 50.70 | 9.9% | 3.23 |
| 2024 | 513.62 | 57.00 | 11.1% | 3.73 |
| 2025 | 463.09 | 32.19 | 7.0% | 2.16 |
| 2026 | 463.98 | 31.08 | 6.7% | 2.10 |
출처: 2023년 공식 실적, 2026년 연차보고서
2022년과 2026년을 비교하면 매출은 0.7% 줄었지만 순이익은 48.6% 감소했습니다. 2024년과 비교해도 매출은 9.7%, 순이익은 45.5% 감소했습니다. 같은 매출에서 남기는 돈이 크게 줄어든 것입니다.
다만 2022년에는 세금 혜택도 있었으므로 순이익 감소 전체를 영업 경쟁력 악화로 돌려서는 안 됩니다. 2024년과 비교해도 수익성 악화가 뚜렷하다는 점이 중요합니다.
직판 전략 재정비와 재고 정리가 수익성을 압박
나이키는 자체 앱·온라인몰·매장으로 직접 판매하는 사업을 키웠지만, 현재는 도매 유통에 다시 투자하고 디지털 판매를 정가 중심으로 재정비하고 있습니다. 이 과정에서 재고 할인, 도매 반품, 상품 정리가 발생합니다.
2026회계연도 도매 매출은 6% 증가했지만, 직판 매출은 6% 감소, 디지털 매출은 12% 감소했습니다. 도매 회복이 전체 성장으로 충분히 이어지지 못했습니다.
출처: 2026년 실적 발표, 판매전략과 재고 정리 설명
러닝 등 일부 스포츠 사업의 진전에도 회사는 스포츠웨어·조던·중국 사업에 추가 조치가 필요하다고 밝혔습니다. 투자자가 기대한 빠른 정상화보다 회복 시간이 길어지고 있다는 해석이 가능합니다.
중국은 환율보다 실제 판매량 감소가 문제
2027회계연도 1분기 중국권 매출은 전년 동기 대비 달러 기준 22% 감소, 환율 영향을 제외하면 26% 감소했습니다. 신발 판매 수량도 26% 줄었습니다.
회사는 매장 방문 감소, 높은 판촉 수준, 유통 재고 부담을 지적했습니다. 환율 변화만으로 설명되는 부진이 아니며, 실제 소비자 수요와 유통 정상화가 함께 개선돼야 합니다.
최신 분기: 이익률은 개선됐지만 매출 감소는 지속
최신 발표인 2027회계연도 1분기는 2026년 6~8월 실적이며 10월 1일 발표됐습니다.
| 항목 | 실적 | 전년 동기 대비 |
|---|---|---|
| 매출 | 112.13억 달러 | -4% |
| 순이익 | 7.12억 달러 | -2% |
| 희석 EPS | 0.48달러 | 전년 0.49달러 |
| 매출총이익률 | 42.8% | +0.6%포인트 |
| 직판 매출 | — | -8% |
| 디지털 매출 | — | -13% |
물류비 개선 등에 따른 이익률 상승은 긍정적입니다. 하지만 회사는 2027회계연도 연간 매출이 한 자릿수 후반 감소하고, 조정 EPS는 1.15~1.35달러가 될 것으로 전망했습니다. 이 조정 EPS에는 약 0.15달러의 구조조정 비용이 제외됩니다.
출처: 최신 공식 실적과 연간 전망
주가는 미래 이익을 반영합니다. 이미 낮아진 이익보다 앞으로의 전망까지 낮아지면, 주가가 많이 하락한 뒤에도 추가 압력이 생길 수 있습니다.
관세 회수 효과와 본업 회복을 구분해야
2026년 4분기 EPS 0.72달러에는 관세 회수 관련 효과 0.52달러가 포함됐습니다. 분기 이익 급증을 그대로 본업 회복으로 해석하면 안 되는 이유입니다.
다만 회수 효과는 같은 회계연도에 발생한 IEEPA 관세 비용을 상당 부분 상쇄합니다. 환급액 전체를 빼서 곧바로 정상 이익이라고 계산하는 것도 부정확합니다. 공식 연간 EPS와 향후 반복 가능한 수익성을 구분해서 살펴봐야 합니다.
출처: 관세 회수 효과 설명
79% 하락했어도 저평가라고 단정하기 어려운 이유
37.56달러를 기준으로 이익 대비 주가를 계산하면 다음과 같습니다.
| 적용 이익 | 계산한 PER |
|---|---|
| 2026년 실제 EPS 2.10달러 | 약 17.9배 |
| 2027년 회사 전망 조정 EPS 1.15~1.35달러 | 약 27.8~32.7배 |
과거 이익으로 보면 비교적 낮아 보이지만, 앞으로 줄어들 이익으로 계산하면 약 30배입니다. 실제 EPS와 조정 EPS는 기준이 달라 완전히 동일한 비교는 아닙니다. 그럼에도 이익 전망이 낮아지면 주가가 하락해도 반드시 싸지는 것은 아니라는 점을 보여줍니다.
이는 목표주가 계산이 아닙니다. 이익이 회복하면 현재 가격의 부담이 낮아질 수 있고, 회복이 지연되면 반대가 될 수 있습니다.
앞으로 확인할 세 가지
나이키는 현재 실적 회복을 확인해야 하는 기업에 가깝다고 판단합니다. 강한 브랜드는 회복의 자산이지만, 투자 판단에는 실제 판매와 이익 개선이 필요합니다.
- 직판·디지털 매출: 감소 폭이 줄고 정가 판매가 회복되는가
- 중국 판매량과 재고: 수요가 안정되고 할인 부담이 낮아지는가
- 반복 가능한 이익과 전망: 일회성 효과를 구분해도 이익이 개선되고 회사가 전망을 높이는가
현재 주가를 평가할 때는 과거 최고가보다 앞으로의 EPS가 어디에서 바닥을 형성하고 얼마나 회복하는지에 초점을 맞춰야 합니다.
자료 확인 기준: 2026년 10월 28일. 실적은 공식 공시, 전망은 회사 발표 기준이며 추후 달라질 수 있습니다. PER과 증감률 일부는 해당 수치로 직접 계산했습니다.
새 글을 이메일로 받아보세요 ✉️
새 글이 올라오면 바로 알려드릴게요